감정평가사 2023년 제34회 2교시 56번 기출문제 해설
2교시 · 감정평가관계법규, 회계학회계학
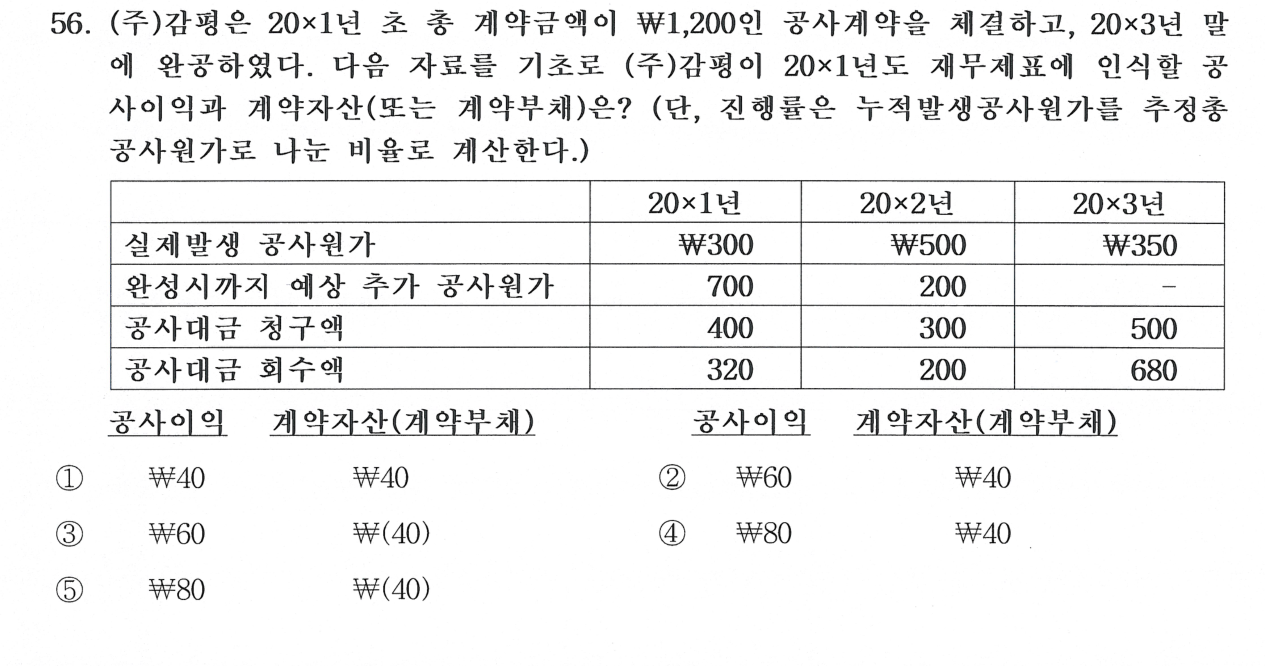
(주)감평은 20×1년 초 총 계약금액이 ₩1,200인 공사계약을 체결하고, 20×3년 말에 완공하였다. 다음 자료를 기초로 (주)감평이 20×1년도 재무제표에 인식할 공사이익과 계약자산(또는 계약부채)은? (단, 진행률은 누적발생공사원가를 추정총공사원가로 나눈 비율로 계산한다.)
- ①공사이익: ₩40, 계약자산(계약부채): ₩40
- ②공사이익: ₩60, 계약자산(계약부채): ₩40
- ③공사이익: ₩60, 계약자산(계약부채): ₩(40)
- ④공사이익: ₩80, 계약자산(계약부채): ₩40
- ⑤공사이익: ₩80, 계약자산(계약부채): ₩(40)
정답과 해설 보기
정답: ③
정답 ③. 진행률 300/1,000=30%, 계약수익 360, 원가 300, 공사이익 60. 계약수익 360-청구 400=계약부채 ₩40.
- ①틀림계산 결과와 불일치
- ②틀림계산 결과와 불일치
- ③맞음공사이익 60, 계약부채 (40)이므로 정답
- ④틀림계산 결과와 불일치
- ⑤틀림계산 결과와 불일치