감정평가사 2024년 제35회 2교시 58번 기출문제 해설
2교시 · 감정평가관계법규, 회계학회계학
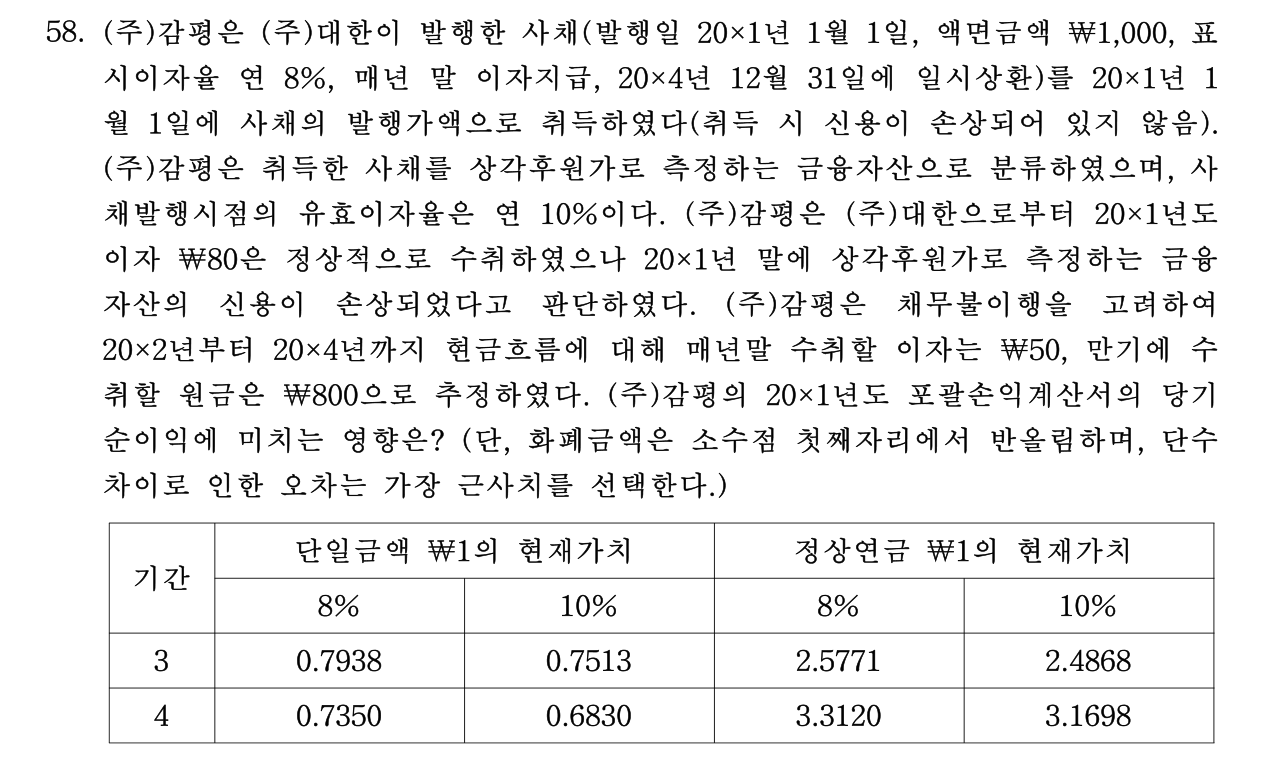
(주)감평은 (주)대한이 발행한 사채(발행일 20×1년 1월 1일, 액면금액 ₩1,000, 표시이자율 연 8%, 매년 말 이자지급, 20×4년 12월 31일에 일시상환)를 20×1년 1월 1일에 사채의 발행가액으로 취득하였다(취득 시 신용이 손상되어 있지 않음). (주)감평은 취득한 사채를 상각후원가로 측정하는 금융자산으로 분류하였으며, 사채발행시점의 유효이자율은 연 10%이다. (주)감평은 (주)대한으로부터 20×1년도 이자 ₩80은 정상적으로 수취하였으나 20×1년 말에 상각후원가로 측정하는 금융자산의 신용이 손상되었다고 판단하였다. (주)감평은 채무불이행을 고려하여 20×2년부터 20×4년까지 현금흐름에 대해 매년말 수취할 이자는 ₩50, 만기에 수취할 원금은 ₩800으로 추정하였다. (주)감평의 20×1년도 포괄손익계산서의 당기순이익에 미치는 영향은? (단, 화폐금액은 소수점 첫째자리에서 반올림하며, 단수차이로 인한 오차는 가장 근사치를 선택한다.)
- ①₩94 감소
- ②₩94 증가
- ③₩132 감소
- ④₩226 감소
- ⑤₩226 증가
정답과 해설 보기
정답: ③
정답 ③. 취득금액 약 937, 20×1년 이자수익 94, 말 총장부 951. 신용손상 후 추정CF 현재가치 50×2.4868+800×0.7513=725 → 손상차손 226. 순이익 영향 94−226=132 감소
- ①틀림계산 결과와 불일치
- ②틀림계산 결과와 불일치
- ③맞음이자수익 94 − 손상차손 226 = ₩132 감소이다.
- ④틀림계산 결과와 불일치
- ⑤틀림계산 결과와 불일치