감정평가사 2024년 제35회 2교시 70번 기출문제 해설
2교시 · 감정평가관계법규, 회계학회계학
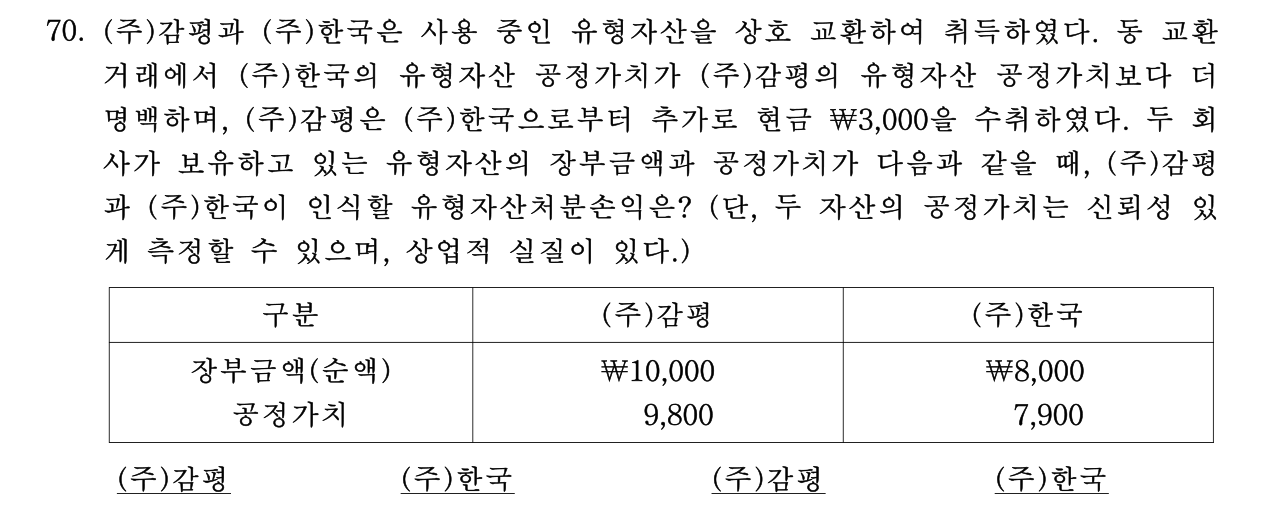
(주)감평과 (주)한국은 사용 중인 유형자산을 상호 교환하여 취득하였다. 동 교환거래에서 (주)한국의 유형자산 공정가치가 (주)감평의 유형자산 공정가치보다 더 명백하며, (주)감평은 (주)한국으로부터 추가로 현금 ₩3,000을 수취하였다. 두 회사가 보유하고 있는 유형자산의 장부금액과 공정가치가 다음과 같을 때, (주)감평과 (주)한국이 인식할 유형자산처분손익은? (단, 두 자산의 공정가치는 신뢰성 있게 측정할 수 있으며, 상업적 실질이 있다.)
- ①(주)감평 손실 ₩200, (주)한국 손실 ₩100
- ②(주)감평 손실 ₩200, (주)한국 손실 ₩1,200
- ③(주)감평 이익 ₩200, (주)한국 이익 ₩900
- ④(주)감평 이익 ₩900, (주)한국 손실 ₩100
- ⑤(주)감평 이익 ₩900, (주)한국 손실 ₩1,200
정답과 해설 보기
정답: ④
정답 ④. 감평은 한국 자산 공정가치 7,900+현금 3,000=10,900을 대가로 받으므로 처분이익 900. 한국은 자산 공정가치 7,900 처분 → 손실 100
- ①틀림계산 결과와 불일치
- ②틀림계산 결과와 불일치
- ③틀림계산 결과와 불일치
- ④맞음감평 이익 900, 한국 손실 100이다.
- ⑤틀림계산 결과와 불일치