감정평가사 2024년 제35회 2교시 76번 기출문제 해설
2교시 · 감정평가관계법규, 회계학회계학
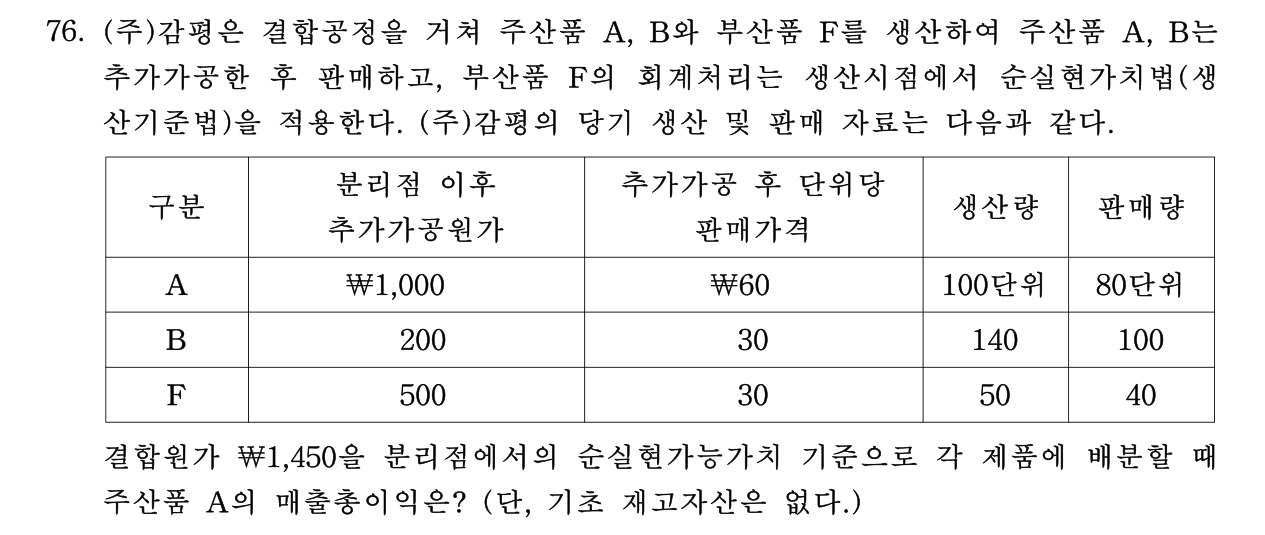
(주)감평은 결합공정을 거쳐 주산품 A, B와 부산품 F를 생산하여 주산품 A, B는 추가가공한 후 판매하고, 부산품 F의 회계처리는 생산시점에서 순실현가치법(생산기준법)을 적용한다. (주)감평의 당기 생산 및 판매 자료는 다음과 같다. 결합원가 ₩1,450을 분리점에서의 순실현가능가치 기준으로 각 제품에 배분할 때 주산품 A의 매출총이익은? (단, 기초 재고자산은 없다.)
- ①₩2,714
- ②₩2,800
- ③₩2,857
- ④₩3,714
- ⑤₩3,800
정답과 해설 보기
정답: ⑤
정답 ⑤. 부산품 F 순실현가치 1,500−500=1,000을 결합원가에서 차감한 450을 NRV 비율(A 5,000 : B 4,000)로 배분 → A 250. A 단위원가 12.5, 매출원가 1,000, 매출 4,800 → 매출총이익 3,800
- ①틀림계산 결과와 불일치
- ②틀림계산 결과와 불일치
- ③틀림계산 결과와 불일치
- ④틀림계산 결과와 불일치
- ⑤맞음A의 매출총이익은 ₩3,800이다.