감정평가사 2025년 제36회 2교시 53번 기출문제 해설
2교시 · 감정평가관계법규, 회계학회계학
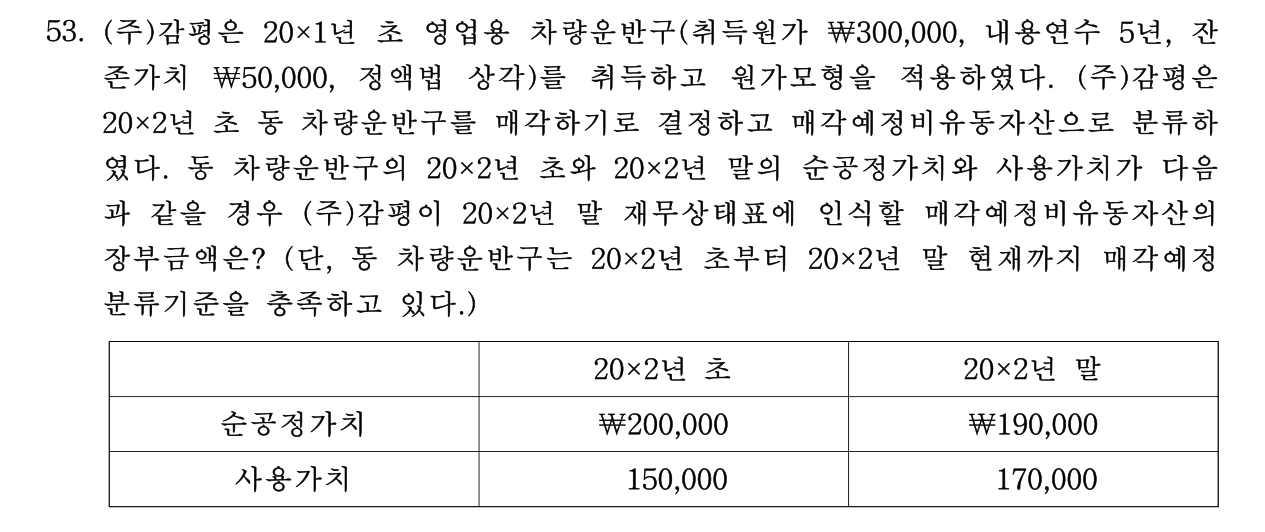
(주)감평은 20×1년 초 영업용 차량운반구(취득원가 ₩300,000, 내용연수 5년, 잔존가치 ₩50,000, 정액법 상각)를 취득하고 원가모형을 적용하였다. (주)감평은 20×2년 초 동 차량운반구를 매각하기로 결정하고 매각예정비유동자산으로 분류하였다. 동 차량운반구의 20×2년 초와 20×2년 말의 순공정가치와 사용가치가 다음과 같을 경우 (주)감평이 20×2년 말 재무상태표에 인식할 매각예정비유동자산의 장부금액은? (단, 동 차량운반구는 20×2년 초부터 20×2년 말 현재까지 매각예정분류기준을 충족하고 있다.)
- ①₩150,000
- ②₩170,000
- ③₩180,000
- ④₩190,000
- ⑤₩200,000
정답과 해설 보기
정답: ④
정답 ④. 분류 시 장부 250,000 vs 순공정가치 200,000 → 손상 50,000. 20×2년 말 순공정가치 190,000이므로 추가 10,000 손상, 장부 190,000(사용가치는 무관)
- ①틀림₩150,000: 사용가치 기준 오류
- ②틀림₩170,000: 사용가치 기준 오류
- ③틀림₩180,000: 오류
- ④맞음순공정가치 190,000(옳음)
- ⑤틀림₩200,000: 20×2년 초 순공정가치