주택관리사보 2020년 제23회 1교시 36번 기출문제 해설
1교시 · 회계원리, 공동주택시설개론회계원리
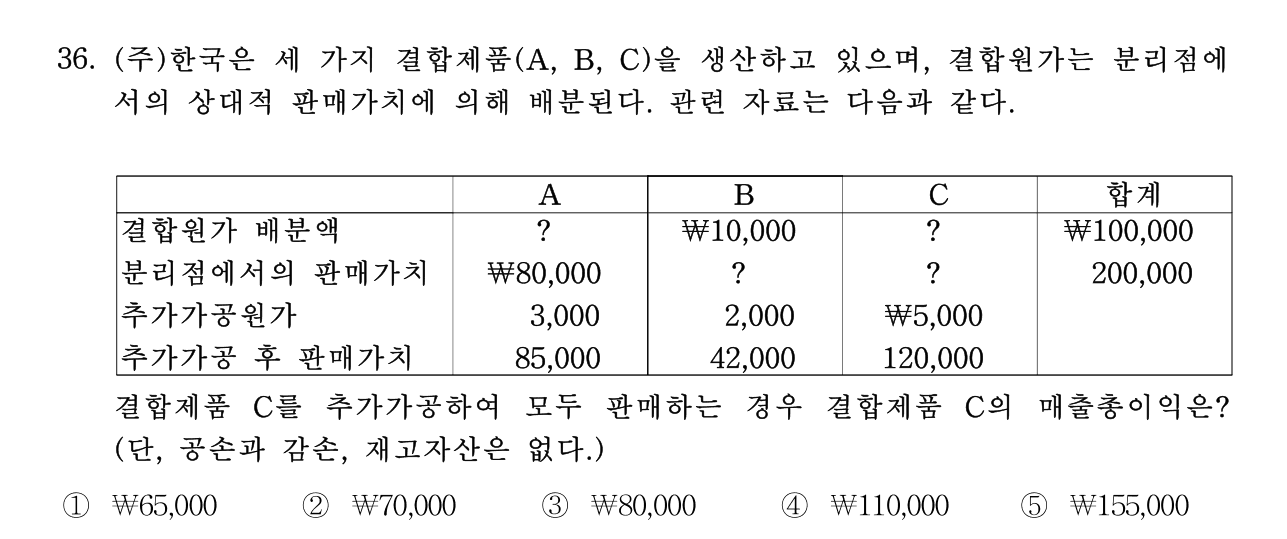
200,000 추가가공원가 3,000 2,000 ₩5,000 추가가공 후 판매가치 85,000 42,000 120,000 결합제품 C를 추가가공하여 모두 판매하는 경우 결합제품 C의 매출총이익은?
(문제 그림 참고)
- ①₩65,000
- ②₩70,000
- ③₩80,000
- ④₩110,000
- ⑤₩155,000
정답과 해설 보기
정답: ①
정답 ①. 결합원가 배분율=100,000/200,000=50%. C 분리점 판매가치=200,000−80,000−20,000=100,000 → 배분 50,000. 매출총이익=120,000−50,000−5,000=₩65,000.
- ①맞음120,000−50,000−5,000=65,000
- ②틀림70,000이 아님
- ③틀림80,000이 아님
- ④틀림110,000이 아님
- ⑤틀림155,000이 아님