주택관리사보 2024년 제27회 1교시 11번 기출문제 해설
1교시 · 회계원리, 공동주택시설개론회계원리
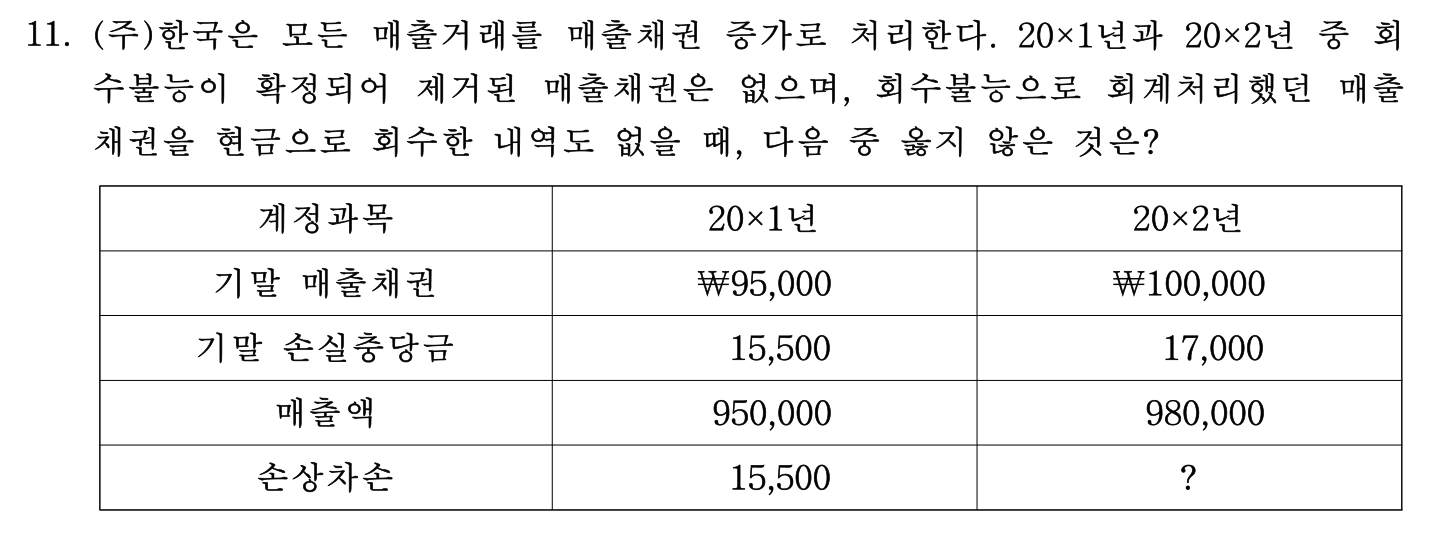
(주)한국은 모든 매출거래를 매출채권 증가로 처리한다. 20×1년과 20×2년 중 회수불능이 확정되어 제거된 매출채권은 없으며, 회수불능으로 회계처리했던 매출채권을 현금으로 회수한 내역도 없을 때, 다음 중 옳지 않은 것은?
- ①20×2년 초 매출채권의 전기이월액은 ₩95,000이다.
- ②20×1년 초 손실충당금의 전기이월액은 ₩0이다.
- ③20×2년 손상차손은 ₩1,500이다.
- ④20×2년 초 손상차손의 전기이월액은 ₩0이다.
- ⑤20×2년 중 현금 회수된 매출채권은 ₩976,500이다.
정답과 해설 보기
정답: ⑤
정답 ⑤. 현금 회수액=기초 95,000+매출 980,000−기말 100,000=975,000. 976,500은 틀림
- ①틀림20×2년 초 매출채권 95,000
- ②틀림20×1년 초 충당금 0
- ③틀림20×2년 손상차손=17,000−15,500=1,500
- ④틀림20×2년 초 손상차손은 마감되어 0
- ⑤맞음회수액은 975,000이므로 서술 틀림