감정평가사 2023년 제34회 2교시 76번 기출문제 해설
2교시 · 감정평가관계법규, 회계학회계학
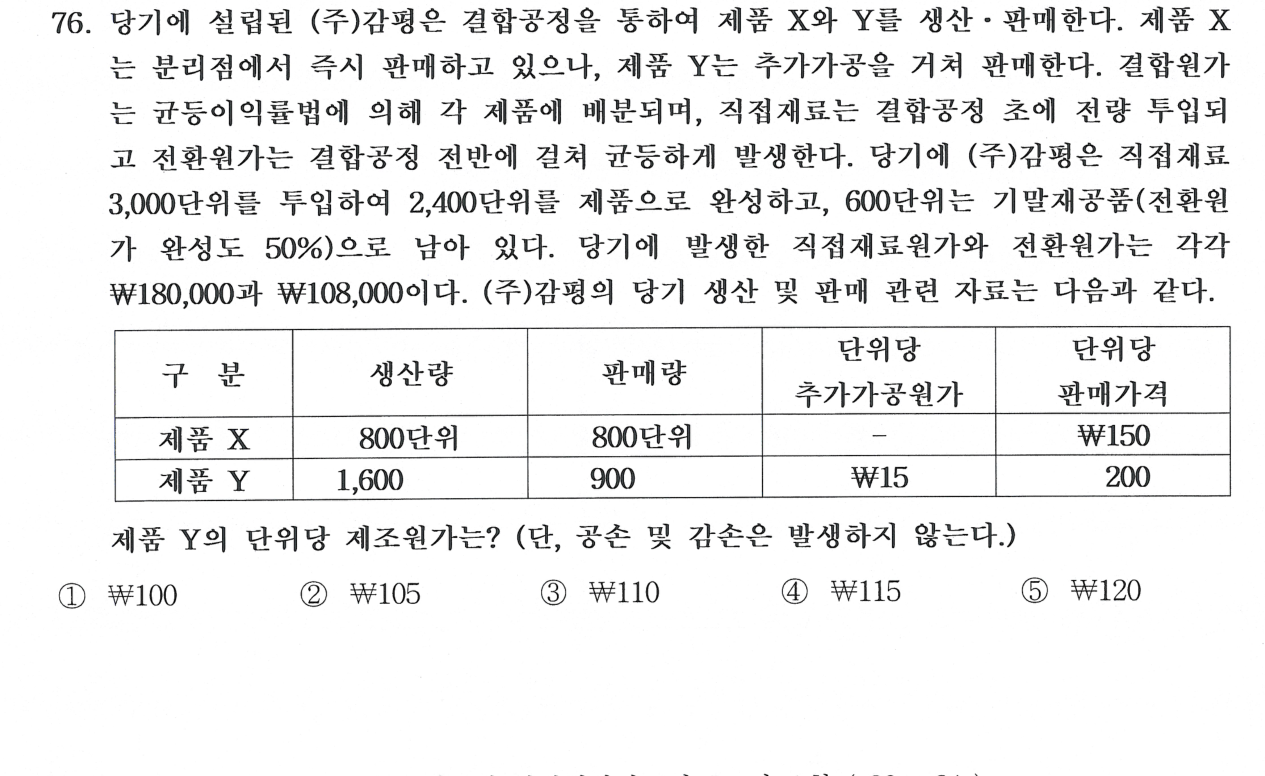
당기에 설립된 (주)감평은 결합공정을 통하여 제품 X와 Y를 생산·판매한다. 제품 X는 분리점에서 즉시 판매하고 있으나, 제품 Y는 추가가공을 거쳐 판매한다. 결합원가는 균등이익률법에 의해 각 제품에 배분되며, 직접재료는 결합공정 초에 전량 투입되고 전환원가는 결합공정 전반에 걸쳐 균등하게 발생한다. 당기에 (주)감평은 직접재료 3,000단위를 투입하여 2,400단위를 제품으로 완성하고, 600단위는 기말재공품(전환원가 완성도 50%)으로 남아 있다. 당기에 발생한 직접재료원가와 전환원가는 각각 ₩180,000과 ₩108,000이다. (주)감평의 당기 생산 및 판매 관련 자료는 다음과 같다.제품 Y의 단위당 제조원가는? (단, 공손 및 감손은 발생하지 않는다.)
- ①₩100
- ②₩105
- ③₩110
- ④₩115
- ⑤₩120
정답과 해설 보기
정답: ⑤
정답 ⑤. 결합원가 240,000(직접재료 60·전환 40 단위당), 총매출 440,000, 추가가공 24,000이므로 이익률 40%. Y 원가 320,000×60%=192,000÷1,600=₩120.
- ①틀림계산 결과와 불일치
- ②틀림계산 결과와 불일치
- ③틀림계산 결과와 불일치
- ④틀림계산 결과와 불일치
- ⑤맞음192,000÷1,600=₩120이므로 정답