감정평가사 2023년 제34회 2교시 77번 기출문제 해설
2교시 · 감정평가관계법규, 회계학회계학
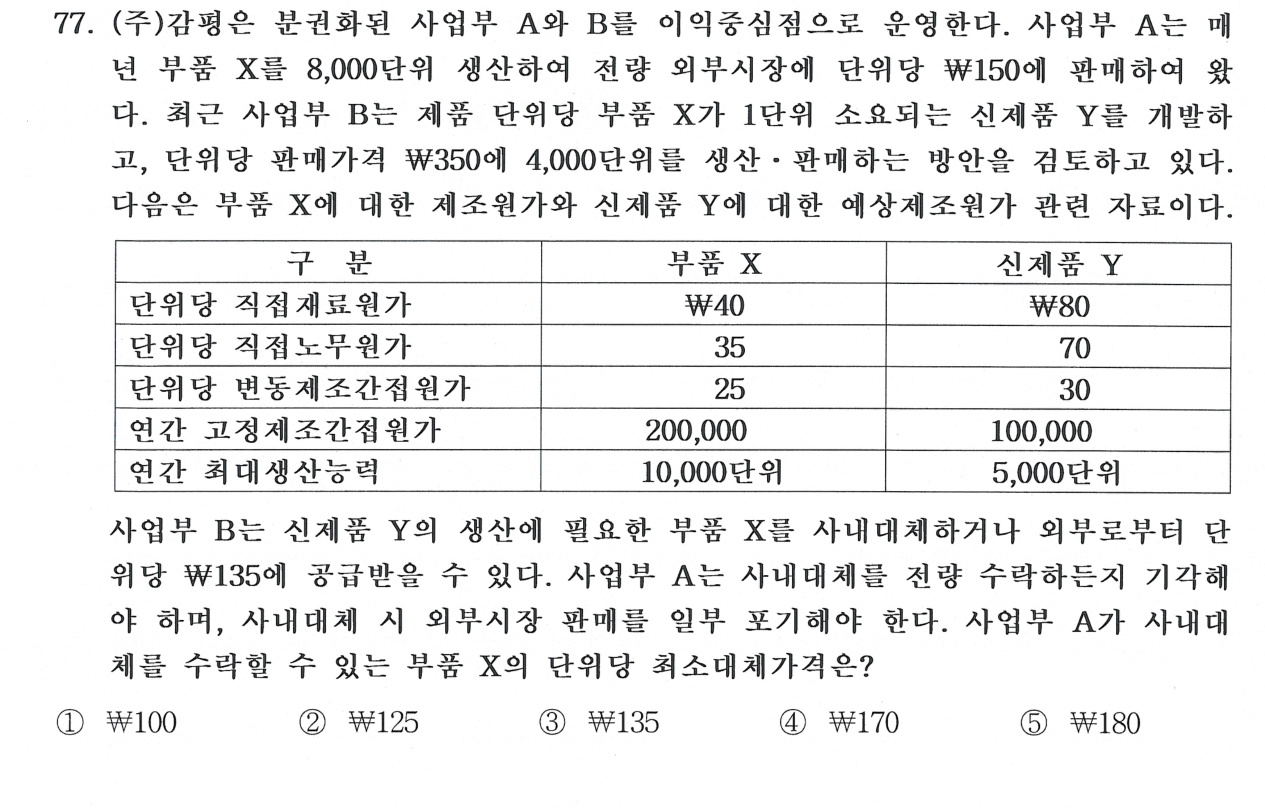
(주)감평은 분권화된 사업부 A와 B를 이익중심점으로 운영한다. 사업부 A는 매년 부품 X를 8,000단위 생산하여 전량 외부시장에 단위당 ₩150에 판매하여 왔다. 최근 사업부 B는 제품 단위당 부품 X가 1단위 소요되는 신제품 Y를 개발하고, 단위당 판매가격 ₩350에 4,000단위를 생산·판매하는 방안을 검토하고 있다. 다음은 부품 X에 대한 제조원가와 신제품 Y에 대한 예상제조원가 관련 자료이다.사업부 B는 신제품 Y의 생산에 필요한 부품 X를 사내대체하거나 외부로부터 단위당 ₩135에 공급받을 수 있다. 사업부 A는 사내대체를 전량 수락하든지 기각해야 하며, 사내대체 시 외부시장 판매를 일부 포기해야 한다. 사업부 A가 사내대체를 수락할 수 있는 부품 X의 단위당 최소대체가격은?
- ①₩100
- ②₩125
- ③₩135
- ④₩170
- ⑤₩180
정답과 해설 보기
정답: ②
정답 ②. 변동원가 100+기회비용(포기 외부판매 2,000단위×공헌이익 50÷4,000단위=25)=₩125.
- ①틀림변동원가만 보상해 기회비용 미반영
- ②맞음100+25=₩125이므로 정답
- ③틀림계산 결과와 불일치
- ④틀림계산 결과와 불일치
- ⑤틀림계산 결과와 불일치