감정평가사 2020년 제31회 2교시 44번 기출문제 해설
2교시 · 감정평가관계법규, 회계학회계학
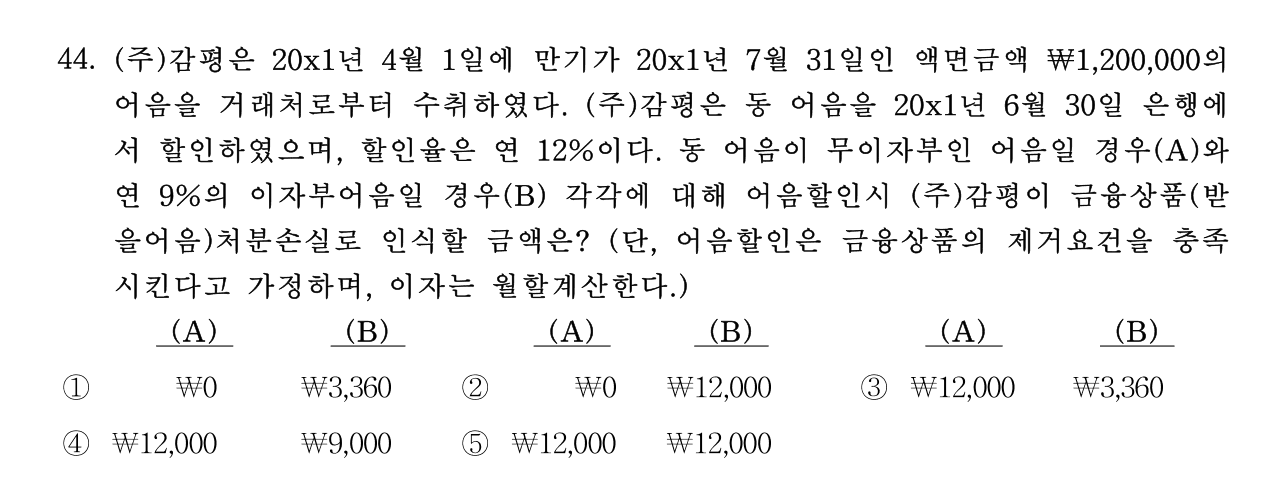
동 어음이 무이자부인 어음일 경우(A)와 연 9%의 이자부어음일 경우(B) 각각에 대해 어음할인시 (주)감평이 금융상품(받을어음)처분손실로 인식할 금액은?
(문제 그림 참고)
- ①①
- ②②
- ③③
- ④④
- ⑤⑤
정답과 해설 보기
정답: ③
정답 ③. (A) 무이자어음: 할인료=1,200,000×12%×1/12=12,000 → 처분손실 12,000. (B) 이자부어음: 만기가치 1,236,000, 할인료=1,236,000×12%/12=12,360, 수취액 1,223,640. 장부금액 1,200,000+이자 27,000=1,227,000 → 처분손실 3,360
- ①틀림(A) 처분손실이 0이 아니다. 12,000이다.
- ②틀림(A) 처분손실이 0이 아니다.
- ③맞음(A) 12,000, (B) 3,360이다.
- ④틀림(B)는 9,000이 아니라 3,360이다.
- ⑤틀림(B)는 12,000이 아니라 3,360이다.